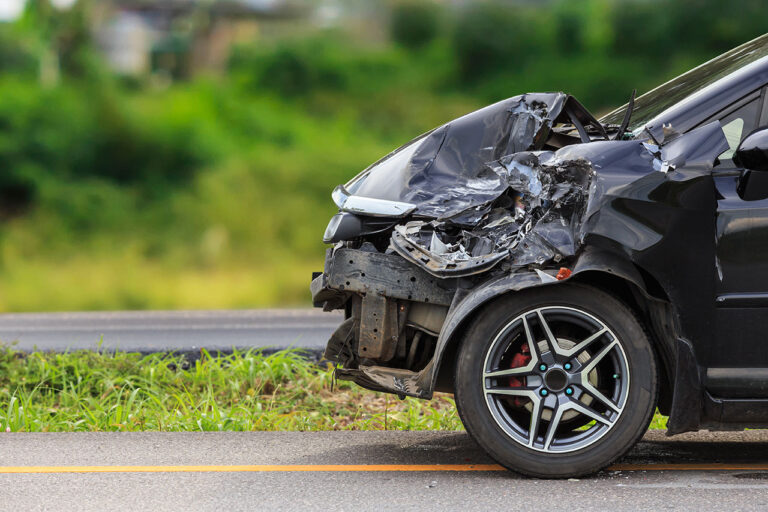
Las lluvias intensas, las inundaciones y los deslizamientos pueden poner en riesgo tu vehículo. Descubre cómo un seguro para vehículos todo riesgo puede ayudarte a proteger tu patrimonio y por qué es importante revisar tus coberturas ante los efectos del fenómeno de El Niño en Ecuador.
¿Por qué es importante contar con un seguro vehicular ante las lluvias en Ecuador?
Ecuador enfrenta condiciones climáticas que pueden complicar la movilidad y aumentar los riesgos para los conductores. El fenómeno de El Niño puede alterar los patrones habituales de lluvia y temperatura, favoreciendo episodios de precipitaciones intensas, crecidas de ríos, inundaciones y deslizamientos en distintas zonas del país.
Los reportes oficiales de octubre de 2026 dan cuenta de eventos adversos asociados a las lluvias en varias provincias, con afectaciones por inundaciones y movimientos de tierra. Estas condiciones recuerdan que los riesgos climáticos no solo afectan a las viviendas y las infraestructuras, sino también a los vehículos que utilizamos diariamente.
En ciudades como Quito y Guayaquil, así como en carreteras de la Costa, la Sierra y otras regiones del país, una lluvia intensa puede provocar acumulación de agua, pérdida de visibilidad, vías resbaladizas y dificultades para circular. En determinadas circunstancias, un vehículo puede quedar atrapado en una zona inundada, sufrir daños por la caída de objetos o resultar afectado por un deslizamiento de tierra.
Ante estos escenarios, contar con un seguro para vehículos todo riesgo representa una medida de prevención financiera. En lugar de asumir por cuenta propia todos los costos de un accidente o de determinados daños materiales, el propietario puede contar con el respaldo de una aseguradora, siempre dentro de los límites y condiciones de la póliza contratada.
¿Qué daños puede cubrir un seguro para vehículos todo riesgo durante el fenómeno de El Niño?
Una póliza de vehículos con cobertura amplia puede contemplar diferentes situaciones que afectan la seguridad y el estado del automóvil. Sin embargo, es fundamental confirmar que los fenómenos naturales estén incluidos expresamente en las condiciones del seguro.
Entre los riesgos que conviene consultar con el corredor de seguros se encuentran los siguientes:
Inundaciones y acumulación de agua
Las lluvias intensas pueden provocar inundaciones en calles, avenidas, estacionamientos y garajes. Cuando el agua alcanza componentes eléctricos, sistemas electrónicos, el motor o el interior del automóvil, las reparaciones pueden representar un gasto considerable.
Si la póliza contempla daños por inundación o fenómenos naturales, el propietario podría acceder a la cobertura correspondiente, de acuerdo con las condiciones contratadas y la evaluación del siniestro.
Es importante recordar que no todas las pólizas ofrecen automáticamente esta protección. Antes de contratar un seguro vehicular, consulta si contempla daños por inundación, ingreso de agua y afectaciones mecánicas o eléctricas derivadas de estos eventos.
Deslizamientos de tierra y caída de materiales
En zonas montañosas y carreteras con pendientes, las lluvias persistentes pueden aumentar el riesgo de deslizamientos, derrumbes y caída de rocas.
Un vehículo estacionado o en circulación podría sufrir daños por el impacto de tierra, piedras u otros materiales. La protección dependerá de las coberturas específicas incluidas en la póliza y de las circunstancias en las que ocurrió el incidente.
Por eso, al elegir un seguro para vehículos todo riesgo, es recomendable preguntar si los daños ocasionados por deslizamientos, derrumbes y otros movimientos de tierra están cubiertos.
Caída de árboles, ramas y objetos
Las tormentas y las ráfagas de viento pueden provocar la caída de ramas, árboles, señales u otros objetos sobre los automóviles.
Estos incidentes pueden afectar la carrocería, los parabrisas, el techo y otros componentes del vehículo. Según el contrato, el seguro podría cubrir los daños materiales ocasionados por estos acontecimientos.
La clave está en verificar si la póliza contempla el evento que produjo el daño y cuáles son las condiciones para solicitar una indemnización.
Daños materiales ocasionados por accidentes durante la lluvia
La lluvia reduce la adherencia de los neumáticos al pavimento y puede dificultar la visibilidad y el frenado. Estas condiciones aumentan la importancia de conducir con precaución.
Un accidente provocado por la pérdida de control del vehículo, una colisión o una salida de la vía puede ocasionar daños importantes.
Las pólizas con cobertura de daños propios pueden contemplar la reparación del vehículo asegurado, según sus condiciones, deducibles y exclusiones. Además, algunas pólizas incluyen responsabilidad civil frente a terceros, cuya aplicación depende del alcance contratado.
Daños graves y pérdida total
En situaciones extremas, un vehículo puede sufrir daños cuya reparación resulte inviable económicamente o ser declarado pérdida total conforme a los criterios de la póliza.
Cuando se cumplen las condiciones contractuales, el seguro puede contemplar una indemnización por pérdida total. El monto y la forma de liquidación dependerán de las condiciones de valoración, los límites asegurados y los deducibles aplicables.
Por ello, no basta con conocer el precio del seguro: también es importante comprender qué valor está protegido y cómo se determina una eventual indemnización.
¿Todos los seguros de vehículos cubren los daños por inundaciones y desastres naturales?
No necesariamente. Este es uno de los aspectos más importantes que debes considerar antes de contratar una póliza.
La expresión «todo riesgo» suele utilizarse para describir seguros con una protección amplia, pero no significa que absolutamente todos los eventos estén cubiertos sin condiciones.
Para que un vehículo tenga protección frente a inundaciones y otros fenómenos naturales, es necesario revisar el contrato y confirmar que los riesgos correspondientes estén incluidos.
Antes de contratar, pregunta a tu corredor de seguros:
- ¿La póliza cubre daños por inundación y acumulación de agua?
- ¿Incluye daños ocasionados por deslizamientos, derrumbes o caída de árboles?
- ¿Qué sucede si el agua afecta el motor o los sistemas eléctricos?
- ¿Cuáles son las exclusiones aplicables a los fenómenos naturales?
- ¿Qué deducible debo pagar en caso de siniestro?
- ¿Cómo se calcula la indemnización si el vehículo sufre pérdida total?
- ¿Qué asistencia vial está disponible durante una emergencia?
También es importante conocer las condiciones aplicables cuando el conductor ingresa voluntariamente a una vía inundada o continúa circulando en una zona de riesgo. La existencia de una cobertura no garantiza que cualquier siniestro sea indemnizado.
Un asesor especializado puede ayudarte a comparar alternativas y comprender las diferencias entre las coberturas disponibles.
¿Qué hacer si tu vehículo resulta afectado por una inundación?
Si las lluvias ocasionan daños a tu automóvil, actuar correctamente puede facilitar el proceso de atención del siniestro.
1. Prioriza tu seguridad. No intentes atravesar corrientes de agua ni ingresar a zonas inundadas. Si el vehículo queda atrapado, busca un lugar seguro y solicita ayuda cuando sea necesario.
2. No intentes encender un motor inundado. Si el automóvil ha estado expuesto a una acumulación importante de agua, encenderlo puede agravar los daños mecánicos. Solicita asistencia profesional.
3. Comunica el siniestro cuanto antes. Contacta a tu aseguradora o a tu corredor de seguros y sigue las instrucciones para reportar el evento.
4. Documenta los daños. Siempre que sea seguro hacerlo, toma fotografías y videos del vehículo y de las circunstancias del incidente. Conserva los documentos y presupuestos relacionados con las reparaciones.
5. Espera las instrucciones de la aseguradora. Antes de autorizar reparaciones, consulta el procedimiento correspondiente y los requisitos para la inspección y evaluación de los daños.
Recuerda que los plazos de notificación y la documentación requerida deben verificarse en la póliza y conforme a la normativa aplicable.
¿Cómo elegir un seguro para vehículos todo riesgo en Ecuador?
Elegir un seguro vehicular no debería consistir únicamente en comparar precios. La decisión debe considerar el valor del automóvil, su antigüedad, el uso que le das, las rutas que recorres habitualmente y tu exposición a diferentes riesgos.
Si conduces a diario, realizas viajes por carretera o estacionas en lugares expuestos a inundaciones, es especialmente importante evaluar el alcance de las coberturas.
Para tomar una decisión informada, considera estos factores:
- Cobertura de daños propios: revisa qué accidentes y daños materiales están incluidos.
- Fenómenos naturales: confirma expresamente la protección ante inundaciones y otros eventos climáticos relevantes.
- Robo y pérdida total: comprende las condiciones y los límites de indemnización.
- Responsabilidad civil: consulta los montos de protección frente a daños ocasionados a terceros.
- Deducibles: determina cuánto tendrías que asumir económicamente ante un siniestro.
- Asistencia vehicular: verifica la disponibilidad de grúa y otros servicios de asistencia.
- Exclusiones y condiciones particulares: identifica las situaciones en las que la cobertura podría no aplicar.
Una póliza adecuada debe responder a las necesidades reales del conductor y ofrecer condiciones claras sobre los riesgos asegurados.
FEVESEGUROS: protege tu vehículo con una asesoría especializada
Ante un entorno climático que puede generar lluvias intensas, inundaciones y otros eventos adversos, anticiparse es una decisión responsable.
En FEVESEGUROS te ayudamos a conocer las alternativas de seguro para vehículos disponibles y a identificar las coberturas que necesitas para proteger tu automóvil. Nuestro objetivo es que tomes una decisión informada, comprendiendo tanto los beneficios como las condiciones de cada póliza.
Conoce nuestras opciones de seguro para vehículos en Quito, Ecuador y consulta con nuestro equipo las coberturas disponibles frente a inundaciones y fenómenos naturales.
No esperes a que ocurra una emergencia para revisar tu protección. Solicita asesoría a FEVESEGUROS y encuentra una alternativa de seguro vehicular acorde con tus necesidades, tu presupuesto y los riesgos a los que estás expuesto.
Preguntas frecuentes sobre el seguro vehicular y las lluvias en Ecuador
¿El seguro todo riesgo cubre un vehículo inundado?
Puede cubrirlo si la póliza contempla los daños por inundación o los fenómenos naturales correspondientes y se cumplen sus condiciones. Es necesario revisar las exclusiones y las circunstancias del siniestro.
¿El seguro de vehículos cubre los daños causados por el fenómeno de El Niño?
El nombre del fenómeno climático no determina por sí solo la cobertura. Lo importante es el tipo de daño producido y que el riesgo correspondiente esté contemplado en la póliza contratada.
¿Qué ocurre si el agua daña el motor de mi vehículo?
La cobertura dependerá de las condiciones específicas del seguro, del origen de los daños y de las exclusiones aplicables. Debes notificar el siniestro y evitar encender el motor si sospechas que ha ingresado agua.
¿El seguro cubre los daños ocasionados por un deslizamiento de tierra?
Podría cubrirlos si la póliza contempla ese riesgo y se cumplen las condiciones contractuales. Conviene verificar expresamente la protección frente a derrumbes, deslizamientos y caída de materiales.
¿Cuánto cuesta un seguro para vehículos todo riesgo en Ecuador?
El precio depende de factores como la marca, el modelo, el año, el valor asegurado, el perfil de riesgo y las coberturas contratadas. Solicitar una cotización permite comparar alternativas y conocer los deducibles y límites aplicables.
¿Puedo contratar un seguro vehicular después de una inundación?
Puedes consultar las opciones disponibles, pero la aceptación depende de la evaluación de la aseguradora, del estado del vehículo y de sus criterios de suscripción. Los daños preexistentes no deben confundirse con los que pudieran producirse después de contratar la póliza.
FEVESEGUROS | Tu aliado para tomar decisiones informadas y proteger tu vehículo.